2021消费电子行业发展研究报告 消费用智能设备制造
一、报告摘要
2021年,全球消费电子行业在疫情常态化背景下展现出强劲韧性,消费用智能设备制造成为增长核心引擎。本报告聚焦智能手机、可穿戴设备、智能家居、PC及平板等智能设备制造领域,分析市场规模、技术趋势、产业链格局及挑战,为行业参与者提供决策参考。
二、市场规模与增长
2021年全球消费电子市场规模约1.1万亿美元,同比增长7.2%。其中,消费用智能设备(含智能手机、可穿戴、智能家居、智能办公等)贡献超60%份额,制造环节产值约6500亿美元。中国市场表现突出,智能设备产量占全球比重超40%,智能手机出货量3.3亿部,可穿戴设备出货量近1.4亿台。新兴品类如TWS耳机、智能手表、智能音箱保持两位数增长。
三、技术趋势与创新
- 芯片与算力升级:5nm/4nm制程芯片普及,边缘AI能力提升,智能设备本地处理能力增强。
- 连接技术:5G模组成本下降,Wi-Fi 6加速渗透,UWB技术应用于精准定位。
- 柔性显示与形态创新:折叠屏手机出货量突破1000万台,卷轴屏、屏下摄像头方案成熟。
- 健康监测:智能手表/手环集成心电图、血氧、体温监测,医疗级传感器需求增长。
- 绿色制造:低碳材料、可回收设计、能效优化成为制造环节新标准。
四、产业链与制造格局
上游:芯片(SoC、传感器、电源管理)、显示面板、精密结构件。头部厂商加大自研芯片投入,如苹果M系列、华为麒麟、小米澎湃。
中游:ODM/EMS厂商集中度提升,立讯精密、歌尔股份、闻泰科技等承接主要品牌订单。
下游:品牌商加速全球化布局,东南亚、印度制造基地产能占比提升至15%-20%。
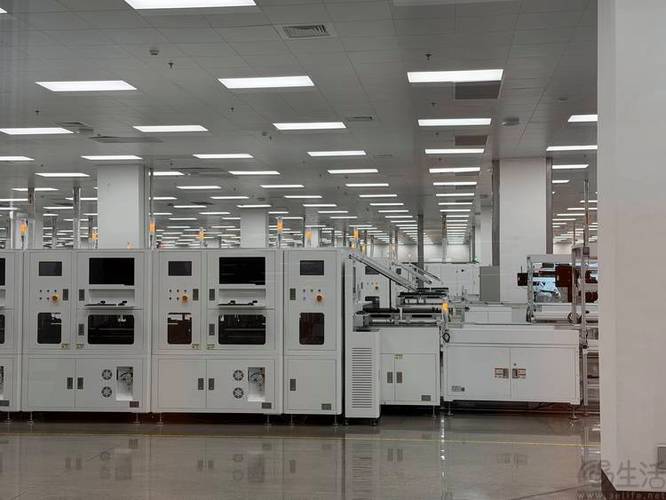
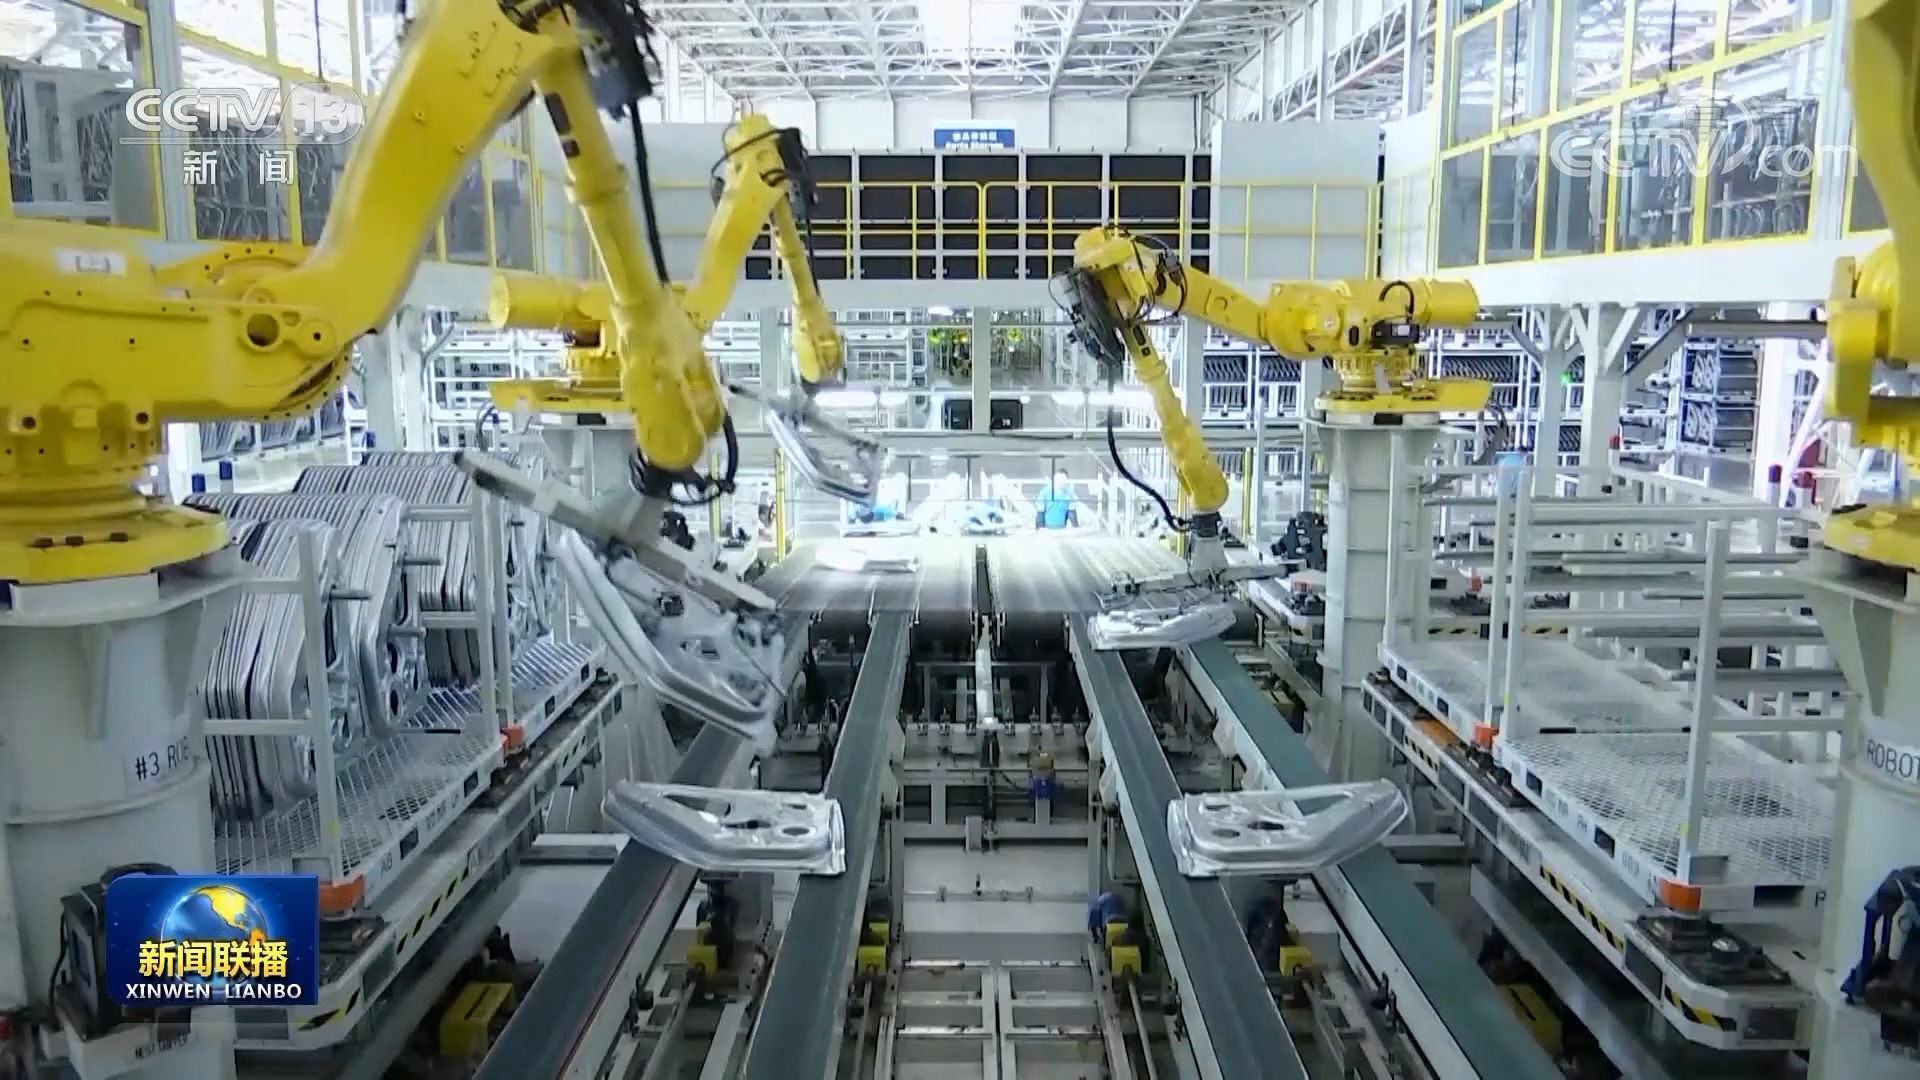
制造特点:自动化率提升,柔性产线普及,数字化孪生技术用于品控。
五、细分领域制造亮点
- 智能手机制造:高端机型向“计算摄影+AI”演进,组装环节自动化率超60%。
- 可穿戴设备制造:微型传感器封装、柔性电路板需求激增,健康监测模组良率提升。
- 智能家居制造:Matter协议推动互联互通,智能中控屏、扫地机器人制造规模扩大。
- PC与平板制造:基于 Arm 架构的 PC 芯片崛起,轻薄本、教育平板制造向高附加值转移。
六、主要挑战
- 供应链波动:芯片短缺延续至2021年底,部分元器件交期延长至30周以上。
- 成本压力:原材料涨价、海运费用高企挤压制造利润。
- 地缘政治:出口管制与关税政策影响技术合作与产能布局。
- 环保合规:欧盟碳边境税、废弃电子设备回收指令趋严。
七、展望与建议
2022年,消费用智能设备制造将呈现“高端化、绿色化、区域化”趋势。建议制造企业:
- 加大研发投入,突破核心器件与制造工艺瓶颈;
- 构建弹性供应链,推进多基地布局;
- 深化与品牌商协同开发,参与前端设计;
- 落实ESG标准,打造绿色工厂。
2021年消费用智能设备制造在挑战中巩固了创新主体地位。未来需以技术升级与可持续制造双轮驱动,把握智能物联时代机遇。
如若转载,请注明出处:http://www.4006698658.com/product/7.html
更新时间:2026-11-01 00:51:37