2022年智能制造行业策略 需求分化下的“双碳+”与“消费+”双主线
一、行业背景:需求分化成为主旋律
2021年,智能制造行业在疫情反复、原材料涨价、供应链重构的多重考验下,呈现出显著的需求分化特征。一方面,以新能源、半导体、新能源汽车为代表的“双碳+”领域需求持续高景气,资本开支保持高速增长;另一方面,传统消费电子、通用设备等领域需求逐季走弱,但贴近民生消费的智能设备制造(如智能家居、智慧医疗、可穿戴设备等)却展现出较强的韧性。这一分化格局在2022年将延续并深化,把握结构性主线成为投资与经营的关键。
二、“双碳+”主线:能源革命驱动的智能装备高景气
“双碳”目标下,能源生产与消费的结构性变革为智能制造带来中长期确定性机会。2022年重点关注三大方向:
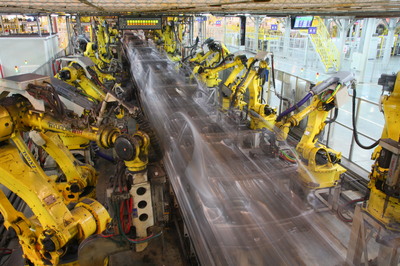
- 锂电与光伏设备:动力电池扩产周期叠加储能需求爆发,锂电设备龙头在手订单饱满;光伏向N型电池技术迭代,催生新一轮设备更新需求。具备整线交付能力和技术迭代优势的设备商将持续受益。
- 风电与电网智能化:风电大型化趋势下,大型铸锻件、轴承等核心零部件加工设备需求提升;新型电力系统建设推动智能电网、特高压、配用电自动化设备投资加速。
- 节能环保装备:工业节能改造、资源循环利用领域的需求受政策驱动明确,高效电机、余热回收、智能监测设备等细分市场迎来增量空间。
该主线下的智能设备制造具有技术壁垒高、客户粘性强、订单能见度好的特点,建议重点关注具备核心工艺Know-how和产能弹性的一线设备企业。
三、“消费+”主线:消费用智能设备制造的结构性机遇
消费用智能设备制造并非传统意义上的必选消费,而是指面向个人与家庭生活场景、以智能化功能提升用户体验的装备与终端产品制造。该领域受益于消费升级、人口结构变化和数字化生活渗透,2022年呈现出以下结构性机会:
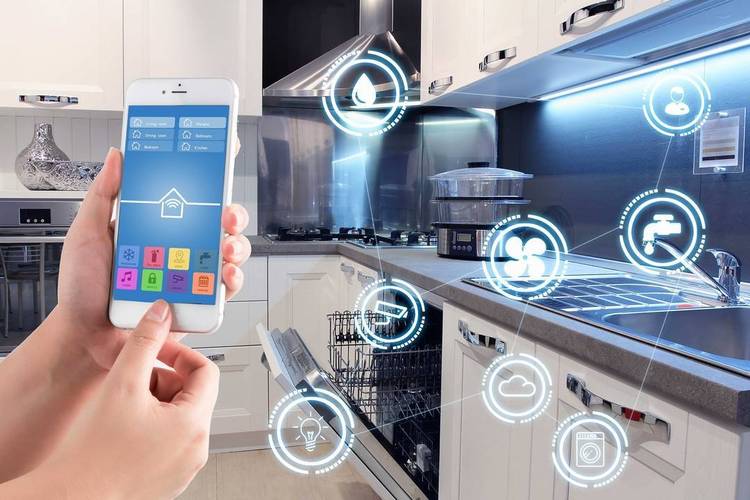
- 智能家居与家用服务机器人:扫地机器人、智能厨电、安防设备等品类渗透率仍在低位,供给端技术创新(激光导航、AI视觉、语音交互)推动产品迭代提速,国内龙头全球化布局打开成长天花板。
- 智慧健康与可穿戴设备:后疫情时代健康管理意识提升,智能手表、家用医疗监测设备(血压、血糖、血氧)需求旺盛;适老化改造政策推动智能养老监护设备进入放量期。
- 智能商用终端与无人化设备:无人零售、智能咖啡机、商用清洁机器人等场景加速落地,餐饮、零售行业用工荒与数字化需求共同驱动商用智能设备制造保持高增长。
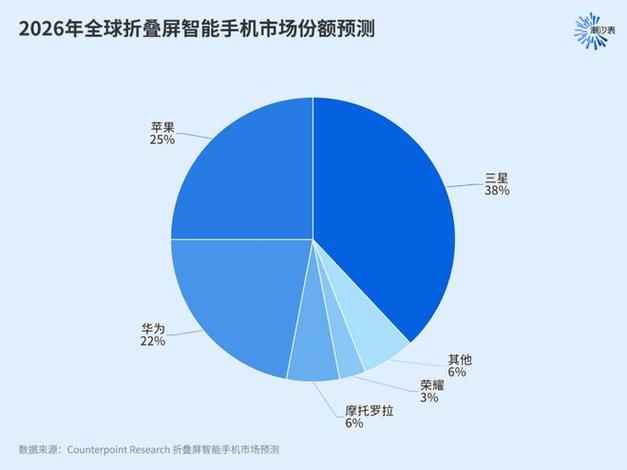
- 消费电子精密制造设备:虽然手机等传统品类增长乏力,但AR/VR、折叠屏等新形态终端孕育结构性创新周期,上游精密组装、检测设备存在阶段性机会。
消费用智能设备制造的核心逻辑在于“供给创造需求”——通过智能化功能创新激活置换与新增需求,同时国产供应链凭借快速响应和成本优势持续抢占全球份额。建议关注具备品牌溢价能力、核心零部件自研比例高、渠道布局完善的制造企业。
四、2022年投资策略与风险提示
策略建议:坚持“双碳+”与“消费+”两条主线并行。对于“双碳+”主线,优先配置技术壁垒高、订单可见性强的锂电/光伏/电网设备龙头;“消费+”主线则需精选品类渗透率低、竞争格局清晰、智能化创新持续的细分赛道,如扫地机器人、智慧医疗设备、商用服务机器人。通用自动化板块上半年受制造业景气下行压制,可等待下半年需求企稳后的估值修复机会。
风险提示:宏观需求复苏不及预期;原材料价格持续高位侵蚀中游利润;芯片短缺对消费用智能设备出货的抑制超预期;行业竞争加剧导致价格战;政策补贴退坡节奏不确定性;疫情反复影响供应链与线下消费场景。
五、
2022年智能制造行业不再享有整体性的需求红利,分化是常态。唯有紧扣“双碳+”的能源变革主线和“消费+”的智能生活升级主线,聚焦有真实需求支撑、有技术壁垒保护、有份额提升逻辑的细分领域,方能在波动中把握确定性成长。消费用智能设备制造作为连接技术进步与美好生活的载体,将在分化行情中展现出独特的阿尔法属性。
如若转载,请注明出处:http://www.4006698658.com/product/41.html
更新时间:2026-11-01 04:14:14